Ein Live-Test am Kontaktlos-Terminal zeigt schnell, ob Geldbörse oder Kartenhülle das Auslesen verhindern. Wer die Grenzen kennt, kann das Ergebnis richtig einordnen und die eigene Schutzwirkung realistisch bewerten.
Was zeigt ein RFID-Blockierungstest am Zahlungsterminal tatsächlich?
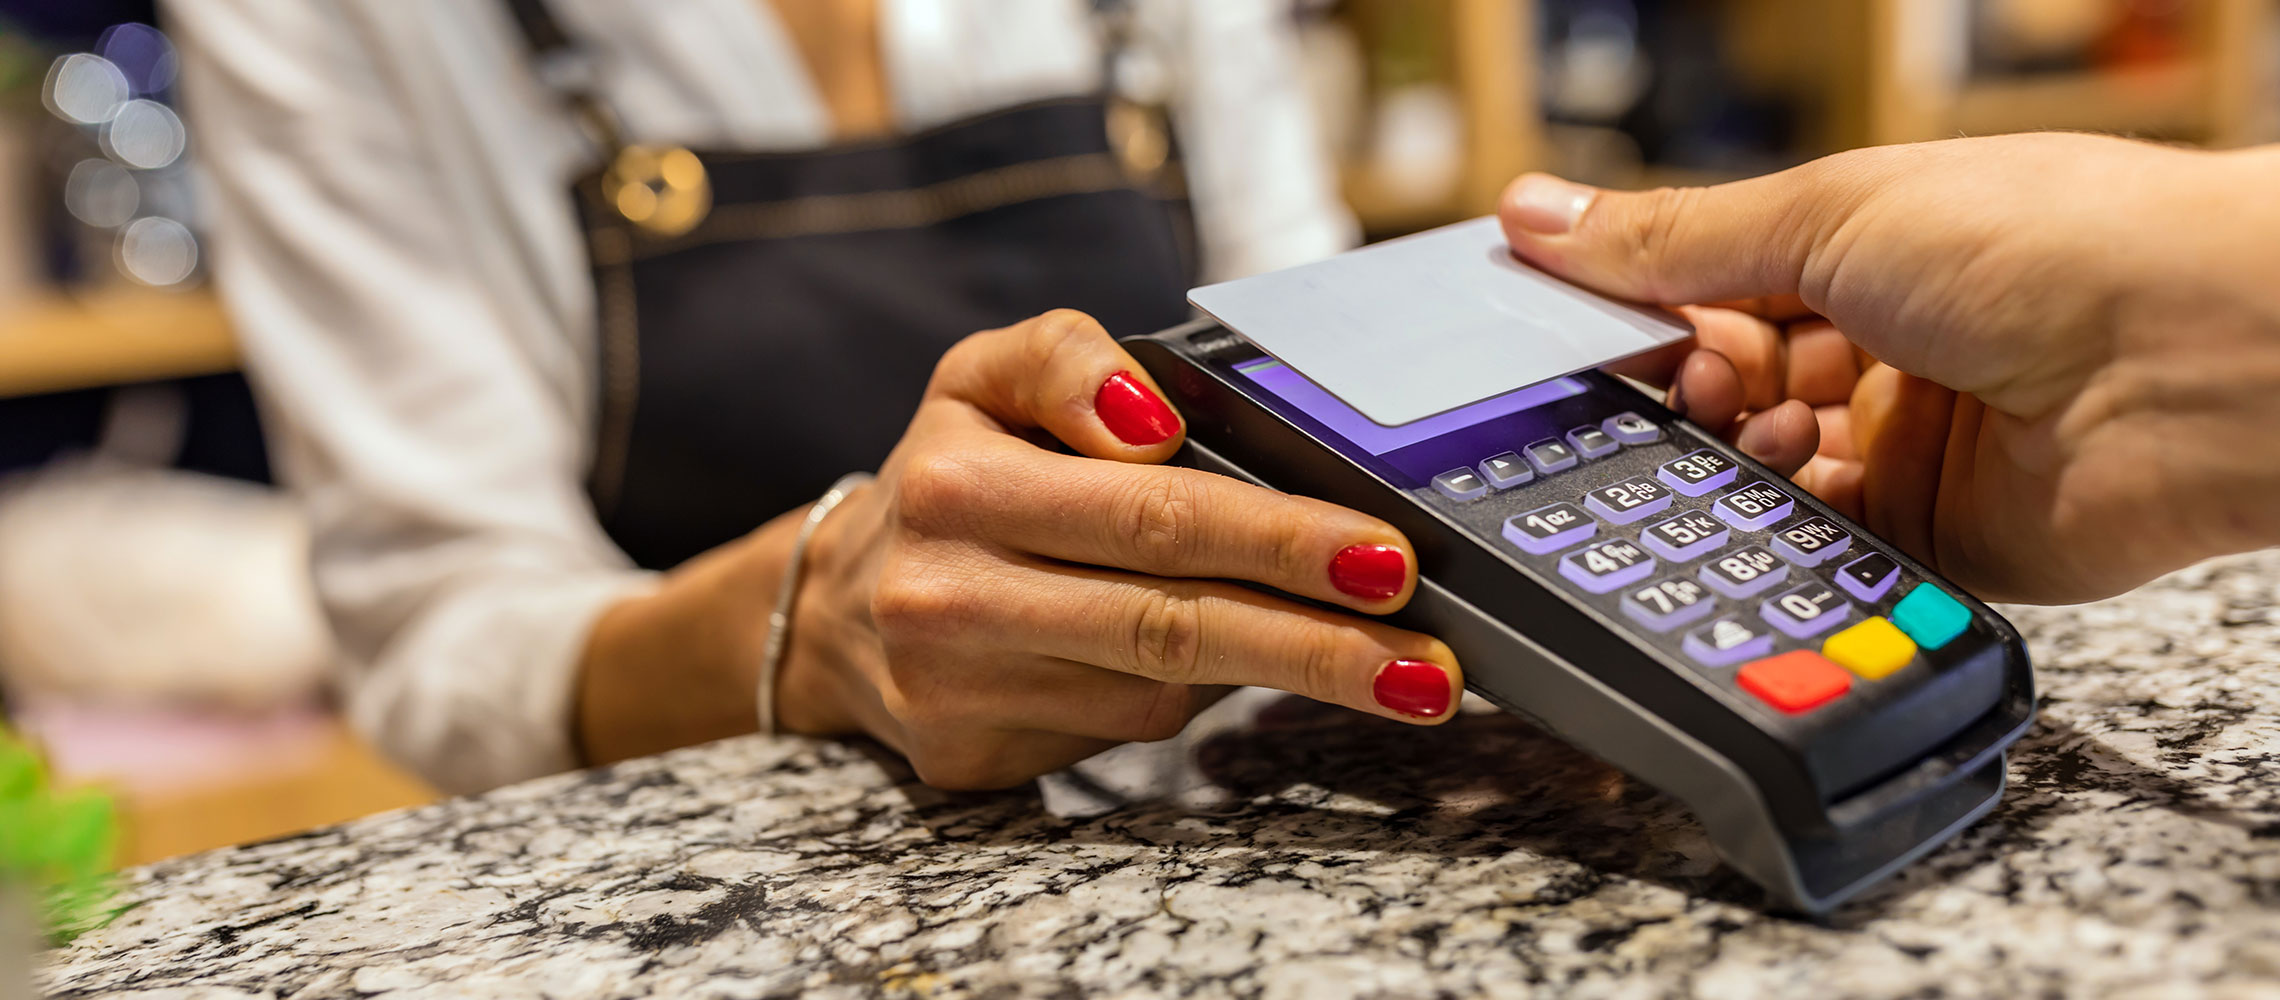
Ein Test am Kontaktlos-Terminal beantwortet eine ziemlich konkrete Frage: Kommt das Lesegerät noch an die Karte heran, wenn sie in der Geldbörse oder Hülle steckt? Erkennt das Terminal die Karte nicht, während sie vollständig in der geschützten Tasche liegt, spricht das für eine wirksame Abschirmung. Bewiesen ist damit aber nur dieser eine Moment und diese eine Leseposition – nicht, ob ein anderes Gerät mit mehr Sendeleistung oder aus einem anderen Winkel doch noch Daten bekommt. Genau diese Unterscheidung zählt, denn viele Ratgeber versprechen mehr, als ein Kassenterminal überhaupt leisten kann.
Kontaktlose Karten sind passive Bauteile – sie antworten erst, wenn ein Leser nah genug ist, um den Chip mit Energie zu versorgen. Übliche Kontaktlos-Terminals arbeiten im 13,56-MHz-Bereich und erwarten die Karte in einem Abstand von etwa einem bis vier Zentimetern. Eine Blockierungshülle mit leitfähiger Schicht, also etwa Kohlefaser oder Metallgewebe, stört die Funkverbindung – aber nur, solange die Karte vollständig innerhalb der abgeschirmten Fläche liegt. Der Test am Terminal prüft genau diese Situation und nichts darüber hinaus.
Schritt für Schritt: So tippen Sie die geschützte Karte an der Kasse
Ich teste solche Wallets immer nach demselben Muster, damit die Ergebnisse einigermaßen vergleichbar bleiben. Suchen Sie sich einen Laden oder eine Selbstbedienungskasse mit Kontaktlos-Terminal, stecken Sie die Karte so in die Geldbörse, wie Sie sie sonst im Alltag dabeihaben, und halten Sie die geschlossene Börse an das Terminal. Achten Sie darauf, dass die Karte nicht halb herausschaut – sonst prüfen Sie nämlich nicht die Abschirmung, sondern bloß, ob die Karte an dieser Stelle erkannt wird. Die folgende Übersicht fasst den Ablauf noch einmal zusammen.
| Schritt | Aktion | Worauf achten |
|---|---|---|
| 1 | Kontaktlos-Terminal suchen | Einzelhandel, Selbstbedienungskasse oder Zutrittsstation |
| 2 | Karte vollständig in Geldbörse oder Hülle legen | Kein Rand der Karte darf herausragen |
| 3 | Geldbörse an das Terminal halten | Transaktion starten, nicht nur auflegen |
| 4 | Ergebnis notieren | Wird die Karte erkannt oder nicht? |
| 5 | Dreimal wiederholen und Geldbörse drehen | Position und Ausrichtung variieren |
Wird die Karte durch die Geldbörse nicht erkannt, spricht das in dieser Situation für eine funktionierende Abschirmung. Bei starker Blockierung müssen Sie die Karte zum Bezahlen meist herausnehmen – das ist kein Fehler, sondern eher ein gutes Zeichen. Wiederholen Sie den Versuch ruhig drei Mal und drehen oder wenden Sie die Geldbörse zwischendurch. So sehen Sie, ob das Ergebnis stabil bleibt oder ob es von der Ausrichtung abhängt. Wenn Sie Zugang zu einer haben, können Sie auch eine Zutrittsstation mit RFID-Leser als alternativen Testpunkt nutzen.
RFID oder NFC: Was testen Sie am Terminal eigentlich?
RFID, also die Identifikation per Funkwelle, ist der Oberbegriff – darunter fallen Ausweise, Zutrittskarten, manche amtlichen Dokumente und Lagersysteme. NFC dagegen ist nur die kurzreichweitige Teilmenge davon, und genau die steckt in Tap-to-Pay-Karten sowie in mobilen Geldbörsen wie Apple Pay oder Google Pay. Wenn im Alltag also von einer „RFID-Karte“ die Rede ist, ist damit fast immer diese NFC-Funktion gemeint. Ein Zahlungsterminal prüft in der Praxis folglich immer den NFC-Teil – und nicht etwa ein UHF-Lesegerät, wie es im Lagerbestand zum Einsatz kommt.
Praktisch betrachtet zeigt so ein Test am Terminal also vor allem eines: ob die Hülle die Karte zuverlässig davon abhält, mit einem NFC-Leser zu kommunizieren. Über andere RFID-Frequenzen sagt das nichts aus, und auch nicht über Dokumente, die mit einem stärkeren Lesegerät arbeiten. Wer additionally einen Reisepass oder einen erweiterten Führerschein mit RFID-Chip dabei hat, sollte deren Schutz getrennt prüfen – die Abdeckung für die Zahlungskarten ist damit nicht automatisch abgedeckt. Für Reisende und Pendler in vollen Bussen und Bahnen bleibt die Abschirmung der Karten aber der Punkt, der im Alltag am meisten bringt.
Wie zuverlässig ist ein Live-Terminal im Vergleich zu Lesegerät und Labor?
Ein Live-Terminal hat einen entscheidenden Nachteil: Sie müssen eine echte Transaktion anstoßen, was an der Kasse unangenehm ist und nur zeigt, ob in diesem Moment gelesen wurde. Das Ergebnis schwankt mit Kartenposition, Ausrichtung der Geldbörse und Sendeleistung des Terminals. Ein Kollege aus dem Team hat den Test mehrfach wiederholt und festgestellt, dass dieselbe Geldbörse an einem Terminal blockierte und an einem anderen bei ungünstiger Lage noch ein Signal durchließ. Das ist kein Widerspruch, sondern ein Hinweis auf die Grenzen des Verfahrens.
Etwas belastbarer wird es, wenn man den Test strukturiert angeht – etwa nach dem Vorbild von UL Solutions: Dort kommt ein 13,56-MHz-RFID-Sender zum Einsatz. Zuerst liest man die Karte frei aus, dann steckt man sie in die Geldbörse oder Hülle und liest erneut. Auf diese Weise lässt sich der Abstand messen, in dem die Karte noch erkannt wird, und man kann ihn direkt mit dem einer ungeschützten Karte vergleichen. Auch ein Smartphone mit NFC-Leser taugt als Prüfpunkt – unter Umständen erscheint dann die Meldung „Karte nicht erkannt“. Solche Messungen sagen mehr aus als ein einzelner Versuch an der Kasse, einen vollständigen Labortest ersetzen sie allerdings nicht.
Was RFID-Blockierung leistet – und was nicht
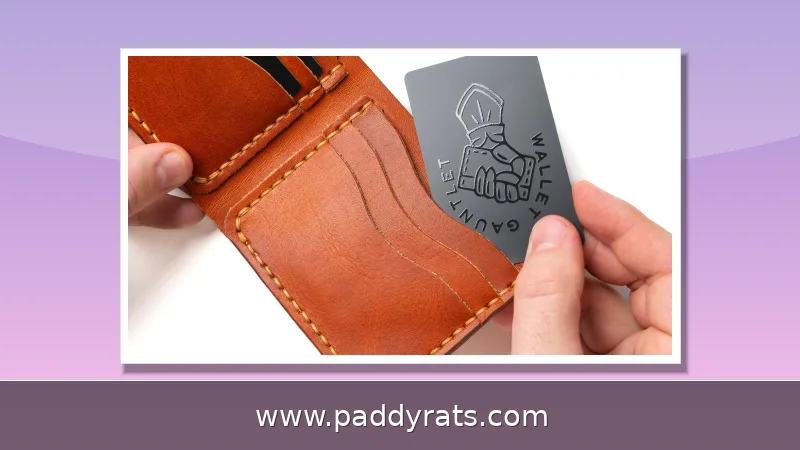
Die Hülle bringt also nur dann etwas, wenn die Karte komplett darin verschwindet – dann nämlich werden unautorisierte Leseversuche aus der Nähe deutlich erschwert. Mehr aber auch nicht. Gegen Online-Betrug, Datenlecks oder Phishing macht sie ebenso wenig einen Unterschied wie gegen den Diebstahl der Geldbörse selbst. Und an Geldautomaten oder Zapfsäulen, wo Kriminelle den Magnetstreifen ausspähen, hilft das Material überhaupt nicht. Ich würde RFID-Schutz deshalb nicht als Allheilmittel verkaufen – es ist einer von mehreren Bausteinen, aber ganz sicher nicht die Lösung für Kartendiebstahl insgesamt.
Der Nutzen zeigt sich vor allem bei Vielreisenden, Pendlern in dichten Menschenmengen und Personen, die mehrere kontaktlose Karten plus Reisepass mitführen. ePässe und einige erweiterte Führerscheine nutzen RFID-nahe Technik, sodass eine Schutzhülle als praktische Reiseergänzung sinnvoll sein kann. Wer seine Karten dagegen zu Hause lässt und online einkauft, profitiert kaum von der Abschirmung. Die Entscheidung sollte sich am tatsächlichen Trageverhalten orientieren, nicht an der Angst vor einem Angriff, der in der Praxis kaum dokumentiert ist.
Wie groß ist das reale Risiko von RFID-Skimming?
In kontrollierten Laborbedingungen haben Forscher gezeigt, dass RFID-Skimming technisch möglich ist. Moderne Karten verschlüsseln die Transaktionsdaten, nutzen dynamische Codes pro Zahlung und übertragen keine vollständigen Angaben wie CVV oder Rechnungsadresse. Ohne diese Daten scheitern Online-Käufe, und das Klonen für den Einsatz vor Ort erfordert zusätzliche Informationen. Aus Sicht von Kriminellen ist der Aufwand damit deutlich höher als der Nutzen – zumal gestohlene Kartendaten aus Datenlecks in großen Mengen verfügbar sind.
Strafverfolgungsbehörden berichten praktisch keine dokumentierten Fälle von RFID-Skimming im Alltag. Das britische National Fraud Intelligence Bureau und Branchenexperten beschreiben RFID-Betrug als vernachlässigbaren Bruchteil der Kartenkriminalität. Der weit überwiegende Teil entfällt auf Datenlecks, Phishing und Social Engineering, physischen Kartendiebstahl, Skimmer an Geldautomaten und Terminals sowie kompromittierte Online-Händler. Wer sein Risiko senken will, sollte zuerst dort ansetzen – und die Geldbörse als zweite Verteidigungslinie betrachten.
Häufige Fehler und Grenzen beim Testen an der Kasse
Der häufigste Fehler ist eine halb herausragende Karte: Dann testet man nicht die Hülle, sondern nur, ob das Terminal die Karte an dieser Stelle erreicht. Ein zweiter Fehler ist der einmalige Versuch. Ein einzelnes „nicht erkannt“ belegt keine zuverlässige Blockierung, ebenso wenig wie ein einzelnes „erkannt“ die Hülle komplett entwertet. Testen Sie mehrfach, drehen Sie die Geldbörse und achten Sie darauf, ob die Karte wirklich vollständig im geschützten Bereich liegt.
Ein weiterer Punkt: Ein Terminal zeigt nur, ob ein Leseversuch in dieser Sekunde erfolgreich war. Es sagt nichts darüber aus, ob ein Angreifer mit anderem Gerät und besserer Antenne näher käme. Wer es genauer wissen will, nutzt einen definierten RFID-Leser auf der passenden Frequenz oder ein Smartphone mit NFC und vergleicht die Lesereichweite mit und ohne Hülle. Für den Alltag reicht der Kassierversuch als schnelle Plausibilitätsprüfung – solange man seine Aussagekraft nicht überdehnt und den Schutz nicht mit Sicherheit vor allen Betrugsformen verwechselt.
Fazit: Ein einfacher Test mit klaren Grenzen
Der Test am Kontaktlos-Terminal ist ein pragmatischer erster Schritt: Karte vollständig einstecken, drei Mal antippen, Geldbörse drehen, Ergebnis notieren. Wer dabei konsequent prüft, erkennt schnell, ob die Hülle im Alltag blockiert oder nicht. Ich empfehle, den Test mit einer ungeschützten Karte zu wiederholen, um einen Vergleichswert zu haben. So lässt sich einordnen, ob die beobachtete Blockierung wirklich auf die Hülle zurückgeht oder ob das Terminal ohnehin zurückhaltend reagiert.
Gleichzeitig sollte klar sein: RFID-Blockierung ist kein Schutz gegen die häufigsten Betrugswege. Sie reduziert das Risiko unautorisierter Nahfeld-Lesevorgänge, wenn die Karte vollständig geschützt liegt. Gegen Phishing, Datenlecks, Kartendiebstahl und manipulierte Terminals hilft sie nicht. Wer das weiß, kann den Test sinnvoll nutzen, ohne sich in falscher Sicherheit zu wiegen. Dieser Beitrag ist eine praktische Einordnung und keine Anlage- oder Sicherheitsberatung im Einzelfall.
Häufige Fragen zum RFID-Blockierungstest
Wie teste ich eine RFID-Blockierungshülle am Zahlungsterminal?
Legen Sie die kontaktlose Karte vollständig so in die Geldbörse, wie Sie sie normalerweise tragen, und halten Sie die geschlossene Geldbörse an ein Kontaktlos-Terminal. Wiederholen Sie den Versuch drei Mal und drehen oder wenden Sie die Geldbörse dazwischen. Wird die Karte nicht erkannt, spricht das für eine wirksame Abschirmung; bei starker Blockierung müssen Sie die Karte zum Bezahlen herausnehmen.
Warum ist ein Live-Terminal ein unvollkommener Test?
Ein aktives Kassenterminal erfordert eine echte Transaktion, was im Laden unpraktisch ist und nur zeigt, ob in diesem Moment gelesen wurde. Das Ergebnis hängt von Kartenposition, Ausrichtung der Geldbörse und Sendeleistung des Terminals ab. Ob ein Angreifer mit anderem Lesegerät und besserer Antenne näher käme, lässt sich daraus nicht ableiten.
Welche Frequenz nutzen RFID-Blockierungstests?
Tests nach Art von UL Solutions verwenden einen 13,56-MHz-RFID-Sender. Zuerst wird die Karte frei gelesen, dann in Geldbörse oder Hülle gelegt und erneut gelesen. Diese Frequenz entspricht der von kontaktlosen Zahlungskarten und NFC, sodass der Aufbau die relevanteste Alltagssituation abbildet.
Brauche ich RFID-Blockierung für meine Karten wirklich?
Dokumentierte Fälle von RFID-Skimming in der Praxis sind extrem selten, und moderne Karten nutzen Verschlüsselung, dynamische Transaktionscodes und übertragen nur begrenzte Daten. RFID-Blockierung reduziert vor allem unautorisierte Nahfeld-Lesevorgänge, wenn die Karte vollständig im geschützten Bereich liegt. Gegen Online-Betrug, Datenlecks, Phishing oder physischen Diebstahl hilft sie nicht.