RFID-Skimming klingt nach unsichtbarem Diebstahl aus mehreren Metern Entfernung – doch die meisten Horrorgeschichten sind übertrieben. Wer die Technik hinter kontaktlosem Bezahlen und echten Karten-Skimmern versteht, kann sich an der Ladenkasse gezielt schützen.
Was ist RFID-Skimming und wie unterscheidet es sich vom klassischen Karten-Skimming?
Beim RFID-Skimming geht es darum, Daten von kontaktlosen Karten, digitalen Wallets oder Smartphones drahtlos per Funk auszulesen – also im Grunde Diebstahl ohne direkten Kontakt. So kompliziert, wie es klingt, ist die Technik dahinter gar nicht: Ein RFID-System besteht aus einem Lesegerät, einem Tag und einer Antenne. Das Lesegerät strahlt ein Funkfeld aus, ein passiver Tag in Reichweite zieht daraus seine Energie, aktiviert den Chip und schickt die gespeicherten Daten zurück. Genau dieses Prinzip nutzen Kriminelle mit tragbaren Lesegeräten aus. In der Praxis haben sie bei kontaktlosen Karten allerdings mit zwei Hürden zu kämpfen: der Verschlüsselung und der sehr geringen Reichweite.
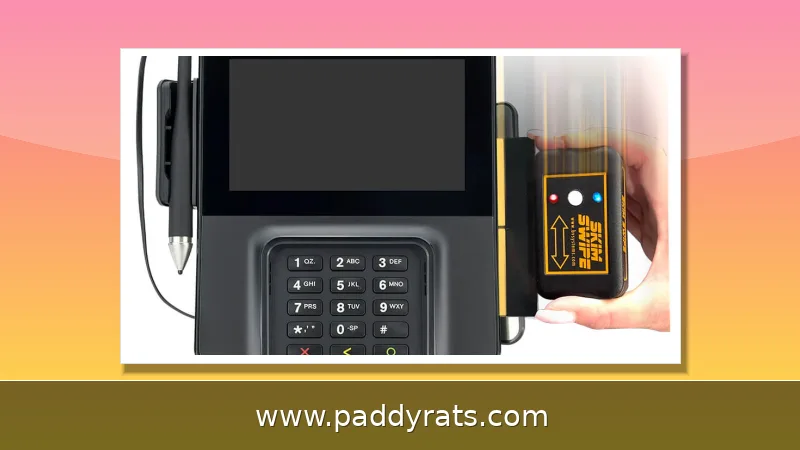
Davon zu unterscheiden ist das klassische Karten-Skimming: Dabei nutzen Kriminelle einen getarnten, illegal an oder in Geldautomaten, POS-Terminals oder Zapfsäulen angebrachten Kartenleser, der beim Durchziehen oder Einstecken die Daten vom Magnetstreifen mitschneidet. Oft kommen noch versteckte Kameras oder Tastatur-Aufsätze dazu, um die eingegebene PIN zu erfassen. Hat man erst einmal Kartendaten und PIN, lässt sich die Karte klonen und für unautorisierte Einkäufe oder Abhebungen missbrauchen – das ist letztlich die deutlich realere Bedrohung als das viel zitierte Funk-Auslesen.
Das FBI beschreibt Skimming als das illegale Auslesen von Kartendaten und PINs mithilfe manipulierter Geräte – an Geldautomaten, POS-Terminals und Zapfsäulen. Wichtig dabei: Kriminelle arbeiten in solchen Fällen mit klassischen Skimmern, nicht mit Langstrecken-RFID. Die oft zitierte Behauptung, RFID-Scanner könnten Kreditkartendaten noch aus 15 bis 20 Fuß Entfernung stehlen, ist schlicht falsch. Kontaktlose Karten sind verschlüsselt und nach Einschätzung von Fachleuten nicht für ein Auslesen aus der Ferne anfällig (Roy Howard Community Journalism Center, Juli 2025).
Wie installieren Kriminelle Skimmer an POS-Terminals?
Ein Skimmer ist meist in wenigen Sekunden montiert. Die Täter arbeiten dabei oft mit gezielter Ablenkung – ein kurzer Plausch mit der Kassiererin, ein „Moment, ich hab noch was vergessen“ – und schon sitzt der Aufsatz auf dem Terminal, ist ein Kabel ausgetauscht oder ein Sicherheitsaufkleber manipuliert. Bei POS-Skimmern, die es zum Beispiel auf EBT-Kartendaten absehen, handelt es sich nach Einschätzung von Branchenbeobachtern in der Regel um Overlays, die auf das Kassenterminal aufgesetzt werden und die Daten drahtlos weitergeben können. Was dabei erfasst wird, speichern die Geräte entweder zwischen und lesen es später aus – oder sie funken es gleich in Echtzeit an Empfänger in der unmittelbaren Umgebung.
Der Ablauf lässt sich in vier Phasen unterteilen: die Beschaffung eines Geräts, die Installation, die Datenerfassung und schließlich die betrügerische Verwendung der erfassten Daten – so beschreibt es das Orion Policy Institute in einer Analyse. Für Händler heißt das konkret: Unangekündigte Servicebesuche, ausgetauschte Kabel oder veränderte Sicherheitssiegel sind klare Warnsignale. Wer die Seriennummern der Terminals regelmäßig mit den Unterlagen abgleicht und seine Mitarbeitenden für solche Auffälligkeiten sensibilisiert, macht es Betrügern deutlich schwerer, ein Gerät unbemerkt zu installieren.
Das ist alles andere als ein Kavaliersdelikt: In den USA gehen Schätzungen zufolge jedes Jahr mehr als eine Milliarde US-Dollar durch Skimming verloren – Geld, das sowohl Finanzinstitute als auch Verbraucher trifft (Gorilla Technology, März 2025). Besonders alarmierend war die Entwicklung bei den sogenannten Points of Compromise: FICO verzeichnete zwischen 2021 und 2022 einen Anstieg um 452 Prozent (Orion Policy Institute, April 2025). Und auch EBT-Kartendaten stehen seit mindestens 2021 ganz oben auf der Liste der Betrüger – kein Wunder, sind diese Karten doch größtenteils noch immer nicht mit einem Chip ausgestattet (MidSouth Federal Credit Union, Dezember 2024).
Können RFID-Scanner Karten wirklich aus der Ferne lesen?
Die entscheidende Frage ist eigentlich die nach der Reichweite – denn genau darum rankt sich der Mythos. RFID funktioniert je nach Frequenzband sehr unterschiedlich, und die Distanzen, über die Daten gelesen werden können, fallen entsprechend auseinander. Warum ein Auslesen über mehrere Meter im Alltag kaum realistisch ist, lässt sich gut an einer Übersicht der einzelnen Bänder zeigen.
| Technik | Frequenz | Typische Reichweite |
|---|---|---|
| Niederfrequenz (LF) | 125–134 kHz | Kontakt bis ca. 10 cm |
| Hochfrequenz / NFC | 13,56 MHz | nahe Kontakt bis ca. 30 cm |
| Ultrahochfrequenz (UHF) | 860–960 MHz | einige Fuß bis über 10 Meter |
| Aktives RFID | 433 MHz / 2,45 GHz | 30–100+ Meter, Tag mit Batterie |
Passive Tags, also ohne eigene Batterie, holen sich ihre Energie aus dem Feld des Lesegeräts. Wie weit das reicht, hängt von mehreren Faktoren ab: vom Typ des Tags, der Sendeleistung, dem Aufbau der Antennen und nicht zuletzt von der Umgebung. Die meisten tragbaren RFID-Skimmer kommen laut ButterflyMX (Stand Juli 2026) auf eine Lesedistanz von bis zu 19 Zoll, das sind etwa 50 Zentimeter. Aktive Lesegeräte schaffen dagegen bis zu 300 Fuß, mit einem Signalverstärker sogar 1.500 Fuß. Das klingt erst mal dramatisch, sagt aber wenig über kontaktlose Zahlungskarten aus: Die sind nämlich keine aktiven Sender, und die Daten, die sie übertragen, sind verschlüsselt. Aus der Ferne lässt sich damit also nicht einfach etwas anfangen.
Welche Risiken bestehen an der Ladenkasse wirklich?
Das eigentliche Risiko liegt also weniger im funkenden Auslesen als vielmehr im physischen Skimmer, der am Terminal klebt. Wer an einer manipulierten Kasse bezahlt, riskiert, dass Magnetstreifendaten und PIN direkt bei den Kriminellen landen – die Grundlage für geklonte Karten und betrügerische Abhebungen. Chipkarten sind hier klar im Vorteil, sie schützen Zahlungen deutlich besser als der alte Magnetstreifen. Aber: Die Magnetstreifendaten auf der Rückseite von Chipkarten bleiben trotzdem angreifbar, und genau da setzen die meisten Betrugsfälle an.
Hinzu kommt der sogenannte Card-not-present-Betrug: Wer die Kartendaten erst einmal ergattert hat, kann damit online einkaufen, ganz ohne die Karte in der Hand zu halten. Dass die eigenen Daten abgegriffen wurden, fällt Betroffenen häufig erst bei der Abrechnung auf. Deshalb gilt: Kontoauszüge regelmäßig durchgehen und bei verdächtigen Buchungen nicht lange zögern – Karte sperren, Bank anrufen. Die Chance, tatsächlich selbst ins Visier von RFID-Skimming zu geraten, ist zwar eher klein, doch wenn es passiert, kann es unangenehm teuer werden. Besonders in vollen Gegenden wie Einkaufszentren, Flughäfen oder an Verkehrsknotenpunkten ist die Gefahr erhöht.
Wie können sich Verbraucher und Händler an der Kasse schützen?
Verbraucher prüfen Geldautomaten, POS-Terminals und Kartenleser auf lockere, schiefe, beschädigte oder zerkratzte Teile. Wer an den Rändern der Tastatur zieht, erkennt aufgeklebte Overlays häufig sofort. Beim Eingeben der PIN die Tastatur abdecken, möglichst Chipkarten oder Tap-to-Pay nutzen und Debitkarten vermeiden, die mit mehreren Konten verknüpft sind. Bei Zapfsäulen empfiehlt es sich, eine Säule nahe am Shop und im Sichtfeld des Personals zu wählen, Debitkarten als Kreditkarte abzurechnen oder drinnen zu bezahlen.
Für Händler gilt: Seriennummern der Terminals mit den Unterlagen abgleichen, auf merkwürdige Veränderungen, beschädigte Sicherheitsaufkleber oder ausgetauschte Kabel achten und bei unangekündigten Servicebesuchen misstrauisch sein. Mitarbeitende sollten geschult und verschlüsselte POS-Systeme eingesetzt werden. EBT-Karteninhaber sollten ihre PIN niemals weitergeben, Nachrichten mit der zuständigen Sozialbehörde verifizieren und nur bekannte Saldo-Hotlines nutzen.
Die folgende Übersicht fasst die wichtigsten Schutzmaßnahmen für Verbraucher zusammen:
| Situation | Empfohlene Maßnahme |
|---|---|
| Terminal prüfen | lockere, schiefe oder zerkratzte Teile und Tastaturränder kontrollieren |
| PIN eingeben | Tastatur mit der Hand abdecken |
| Bezahlen | Chipkarte oder Tap-to-Pay statt Magnetstreifen nutzen |
| Zapfsäule | Säule nahe am Shop wählen oder drinnen bezahlen |
| Nach dem Bezahlen | Kontoauszüge prüfen, bei Verdacht Karte sperren und Bank informieren |
Welche Rolle spielen RFID-Blocker-Produkte?
RFID-Blocker wie Wallets, Hüllen und Karten schirmen Signale ab und verhindern, dass ein Scanner in unmittelbarer Nähe Daten empfängt. Experten halten den Langstrecken-RFID-Diebstahl von Kreditkarten jedoch für massiv übertrieben. Die Technik existiert, aber reale Bedingungen machen illegales Kopieren über Distanz sehr schwierig. Blockierende Produkte sind daher eine optionale zusätzliche Schutzschicht, keine Notwendigkeit.
Wer dennoch auf Nummer sicher gehen will, für den sind RFID-Blocker eine günstige Ergänzung – insbesondere auf Reisen oder in Menschenmengen. Wichtiger bleibt der Blick auf das Terminal: Ein manipulierter Kartenleser oder eine versteckte Kamera richtet deutlich realeren Schaden an als ein theoretischer Funk-Scanner. Die Reihenfolge der Prioritäten sollte deshalb lauten: physische Skimmer erkennen, PIN schützen, Karte überwachen – und erst dann über Blocking-Zubehör nachdenken.
Rechtlich fällt Skimming in den USA unter Computerbetrug und Diebstahl nach 18 U.S.C. 1030. EBT-Karteninhaber erhalten verlorene Leistungen unter Umständen gar nicht oder nur teilweise erstattet, und eine Erstattung kann Wochen dauern. Das unterstreicht, wie wichtig Prävention gerade bei Karten ohne Chip ist.
Ist RFID-Skimming real und wie verbreitet ist es?
Ja, die Methode existiert – aber die spektakuläre Version mit Auslesen aus mehreren Metern ist weitgehend unbegründet. Kontaktlose Karten sind verschlüsselt und senden keine sensiblen Klardaten. Die Wahrscheinlichkeit, selbst Ziel eines RFID-Angriffs zu werden, ist gering; das Risiko steigt in belebten Umgebungen. Die größere Gefahr bleibt der physisch installierte Skimmer am Terminal oder an der Zapfsäule, kombiniert mit Kameras und Tastatur-Overlays zur PIN-Erfassung.
Wer die Mechanismen kennt, kann Risiken besser einordnen: RFID-Skimming ist drahtlos und kontaktlos, aber durch Verschlüsselung und kurze Reichweite begrenzt. Karten-Skimming erfordert dagegen eine physische Installation, erfasst aber Magnetstreifendaten und PINs und ermöglicht so das Klonen. Diese Unterscheidung ist entscheidend, wenn es um den tatsächlichen Schutz an der Ladenkasse geht.
Häufig gestellte Fragen
Können Kriminelle meine Kreditkarte wirklich mit einem RFID-Scanner aus mehreren Metern Entfernung auslesen?
Nein. Experten zufolge sind kontaktlose Karten verschlüsselt und senden keine sensiblen Klardaten. RFID-Scanner können keine vollständigen Kartendaten aus 15 bis 20 Fuß Entfernung lesen, und es gibt keine glaubwürdigen Belege für solche Diebstähle. Die meisten Skimmer lesen aus bis zu etwa 19 Zoll, also rund 50 Zentimetern.
Was ist der Unterschied zwischen einem Karten-Skimmer und RFID-Skimming?
Ein Karten-Skimmer ist ein verstecktes Gerät an Geldautomaten, POS-Terminals oder Zapfsäulen, das Daten vom Magnetstreifen erfasst, oft kombiniert mit Kameras oder Tastatur-Aufsätzen für die PIN. RFID-Skimming nutzt ein tragbares Lesegerät für kontaktlose Signale, doch kontaktlose Karten sind verschlüsselt und nicht für Fernauslesung anfällig.
Wie schütze ich mich an einem POS-Terminal vor Skimming?
Prüfen Sie das Terminal auf lockere, schiefe, beschädigte oder zerkratzte Teile. Ziehen Sie an den Rändern der Tastatur und decken Sie die Tastatur beim Eingeben der PIN ab. Nutzen Sie Chipkarten oder Tap-to-Pay, vermeiden Sie Debitkarten mit mehreren verknüpften Konten und kontrollieren Sie regelmäßig Ihre Kontoauszüge.
Sind RFID-Blocker-Wallets notwendig, um RFID-Skimming zu verhindern?
RFID-Blocker-Wallets, Hüllen und Karten können Scannersignale abschirmen, doch Experten halten die Gefahr durch Langstrecken-RFID-Skimming für massiv übertrieben. Die Technik existiert, aber reale Bedingungen erschweren illegales Kopieren. Blockierende Produkte sind eine optionale zusätzliche Schutzschicht, keine Notwendigkeit.
Können Kriminelle meine Kreditkarte mit einem RFID-Scanner aus mehreren Metern Entfernung auslesen?
Nein. Kontaktlose Karten sind verschlüsselt und senden keine sensiblen Klardaten. RFID-Scanner können keine vollständigen Kartendaten aus 15 bis 20 Fuß Entfernung lesen, und es gibt keine glaubwürdigen Belege für solche Diebstähle. Die meisten tragbaren Skimmer lesen aus bis zu etwa 19 Zoll, also rund 50 Zentimetern.