Un terminal sans contact permet de vérifier en quelques secondes si un portefeuille ou une pochette RFID bloque vraiment la lecture d'une carte. Ce test reste toutefois imparfait : voici ce qu'il prouve, ce qu'il ne prouve pas, et comment le rendre plus fiable.
Que montre réellement un test de blocage RFID avec un terminal de paiement ?
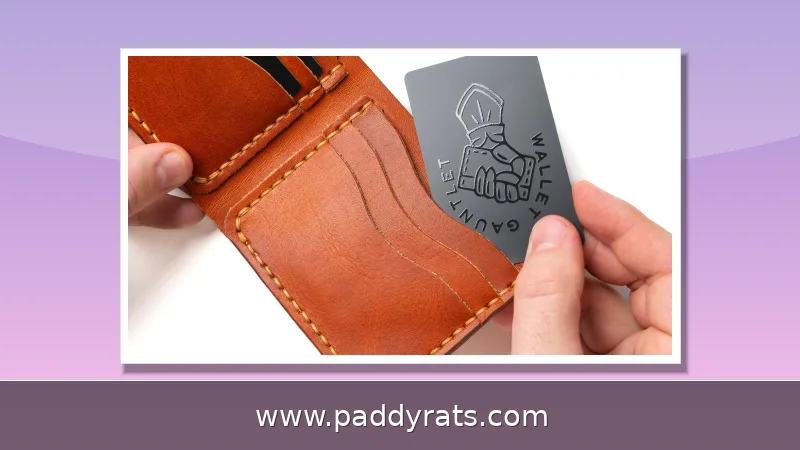
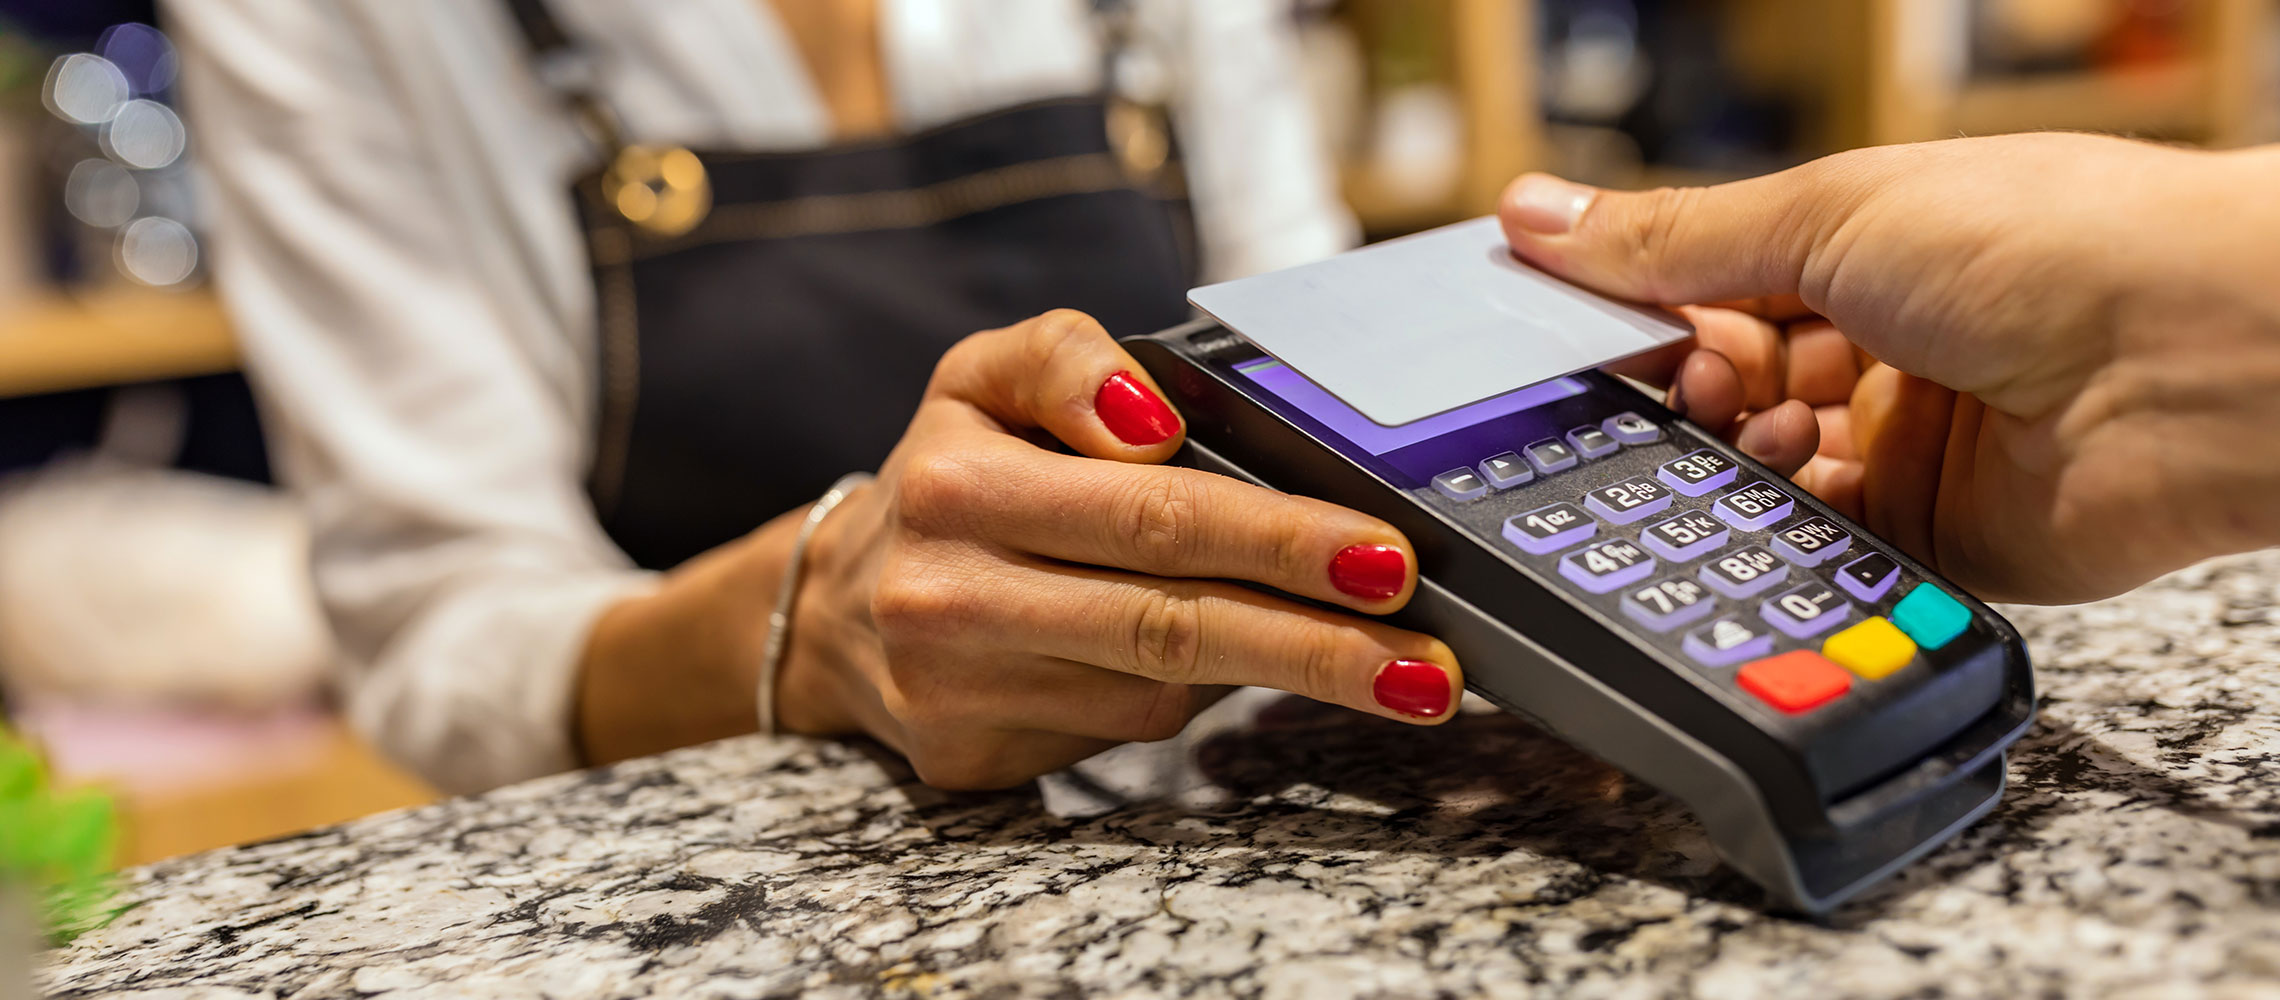
Le test le plus simple, c'est de glisser son portefeuille ou sa pochette « blindée » sur un terminal de paiement sans contact, carte à l'intérieur, et de voir ce qui se passe. Si la machine ne réagit pas, c'est que le blindage a bien bloqué la communication sur le moment. Attention toutefois : un échec de lecture ne prouve pas tout. Il montre juste qu'aucune lecture n'a abouti dans cette configuration précise, avec cette puissance d'antenne et cette position de carte. Et à l'inverse, un test qui « marche » ne garantit pas non plus que le produit sera efficace sur la durée.
Deux questions se posent, et il vaut mieux les séparer. La première est très concrète : votre carte peut-elle encore être lue à travers le portefeuille quand vous le posez sur un terminal ? La seconde, plus technique, consiste à se demander si un lecteur malveillant, placé à quelques centimètres, parviendrait à capter des données. Un terminal de caisse répond surtout à la première. Les labos spécialisés, eux, mesurent la distance de lecture avec et sans blindage — c'est ce qui donne l'image la plus fidèle de l'efficacité réelle d'un portefeuille.
Comment tester un portefeuille RFID à un terminal, étape par étape ?
Impossible de faire plus simple : il suffit de reproduire votre geste du quotidien, plutôt que de bricoler une mise en scène artificielle. Glissez la carte sans contact entièrement dans le portefeuille ou la pochette, exactement comme vous la rangez d'habitude, puis présentez l'ensemble devant un terminal de paiement sans contact, en magasin ou en caisse automatique. Déclenchez ensuite une tentative de transaction et regardez ce qui se passe : le terminal réclame-t-il la carte, ou affiche-t-il un refus de lecture ? C'est ce petit détail qui vous dira si la protection fait son travail.
Refaites le geste trois fois de suite, puis retournez le portefeuille et décalez la carte pour voir si le résultat tient la route. En principe, un blindage efficace empêche le sans contact tant que la carte reste à l'intérieur, ce qui vous oblige à la sortir pour payer. Si, au contraire, le terminal parvient à lire la carte à chaque tentative, c'est que la protection est absente ou trop faible. Autre option : tester sur une borne de contrôle d'accès, souvent dotée d'un lecteur 13,56 MHz. C'est un point de vérification plus discret qu'une caisse, et tout aussi parlant.
| Étape | Action | Ce qu'il faut observer |
|---|---|---|
| 1 | Insérer la carte entièrement dans le portefeuille | La carte ne dépasse pas de la zone blindée |
| 2 | Approcher le portefeuille du terminal sans contact | Aucune invitation à présenter la carte |
| 3 | Répéter trois fois | Résultat identique à chaque essai |
| 4 | Retourner le portefeuille et déplacer la carte | Le blocage tient malgré l'orientation |
| 5 | Sortir la carte et tester à nouveau | La lecture fonctionne sans blindage |
Ce tableau résume bien la logique du test, et la dernière étape est sans doute la plus importante : c'est elle qui confirme que le terminal fonctionne et que la carte est effectivement lisible quand elle n'est pas protégée. Sans ce point de comparaison, un refus de lecture ne veut pas dire grand-chose — il peut tout aussi bien venir d'un terminal capricieux ou d'une carte tout simplement inactive. Autre détail à garder en tête : certains terminaux réclament une confirmation avant de lancer le paiement, donc prévenez le commerçant ou passez par une caisse automatique pour éviter de mettre la file d'attente en suspens.
RFID et NFC : que teste-t-on vraiment au moment du paiement ?
Le RFID — Radio Frequency Identification — regroupe en fait tout un éventail de technologies d'identification par ondes radio : on les trouve dans les badges, les cartes d'accès, certains documents d'identité ou encore la gestion des stocks. Le NFC, lui, n'est qu'un sous-ensemble de cette famille, limité à très courte portée : c'est la technologie des cartes sans contact et des portefeuilles mobiles type Apple Pay ou Google Pay. D'ailleurs, aux États-Unis, quand les gens parlent de « carte RFID », ils désignent presque toujours une carte NFC. En France, on dira plus simplement « sans contact », et l'usage courant s'en tient là.
Un test au terminal repose donc sur la norme NFC à 13,56 MHz, exactement la même fréquence que celle utilisée par les labos du type UL Solutions. Leur méthode se déroule en deux étapes : on lit d'abord la carte seule, puis on la replace dans le portefeuille ou la pochette et on recommence. L'intérêt, c'est que ça permet de mesurer une distance de lecture, et pas simplement de constater que ça marche ou que ça ne marche pas. Il faut garder en tête que les cartes sans contact sont passives : elles ne s'activent que si un lecteur les alimente à très courte portée, de l'ordre d'un à quatre centimètres.
Un terminal en conditions réelles est-il aussi fiable qu'un lecteur de laboratoire ?
Le problème, avec le test en caisse, c'est qu'il faut lancer une vraie transaction : pas très pratique, et surtout, ça ne dit pas si un lecteur dissimulé pourrait encore capter quelque chose. Le terminal se contente de signaler qu'une lecture a abouti à cet instant précis. Or le résultat bouge selon la position de la carte, l'orientation du portefeuille et la puissance de l'antenne. Un refus de lecture ne constitue donc pas une garantie absolue.
Pour pousser le test un peu plus loin, vous pouvez mesurer la distance à laquelle une carte glissée dans le portefeuille est encore détectée, puis refaire la même mesure avec la carte seule, sans protection. Un lecteur RFID calé sur la fréquence de la puce fait l'affaire, mais un simple smartphone équipé d'un lecteur NFC peut déjà donner un indice s'il affiche « carte non détectée ». Les tests publiés par des marques comme Yukon Bags, Andar, Paperwallet, GoDark Bags ou Proof Wallets s'appuient d'ailleurs souvent sur ce principe de comparaison. Attention toutefois : ce sont des démonstrations commerciales, à prendre avec le recul qui s'impose.
Le blocage RFID protège-t-il vraiment contre le vol de données ?
Il faut être clair sur le périmètre. Le blocage réduit les lectures de proximité non autorisées lorsque la carte est entièrement à l'intérieur de la zone blindée. Il ne protège ni contre la fraude en ligne, ni contre les violations de données, ni contre l'hameçonnage, ni contre le vol physique du portefeuille. Il n'aide pas non plus face aux skimmers de bande magnétique installés sur certains distributeurs ou pompes à essence.
Les autorités et les experts relativisent fortement le risque de skimming RFID. Le National Fraud Intelligence Bureau britannique et plusieurs spécialistes du secteur décrivent cette fraude comme une fraction négligeable de la criminalité liée aux cartes. La fraude réelle provient massivement des fuites de données, de l'hameçonnage, de l'ingénierie sociale, du vol physique et des terminaux compromis. Les cartes modernes transmettent des données chiffrées en quelques millisecondes, avec des codes dynamiques par transaction, et n'envoient ni le cryptogramme visuel ni l'adresse de facturation.
Pourquoi les cas documentés de skimming RFID sont-ils si rares ?
En laboratoire, des chercheurs ont démontré qu'une lecture RFID non autorisée était techniquement possible. Mais le passage du laboratoire à la rue se heurte à plusieurs obstacles : le chiffrement rend les données capturées difficiles à exploiter, les codes dynamiques empêchent la rejouabilité, et l'absence de cryptogramme et d'adresse de facturation bloque les achats en ligne. Cloner une carte pour un usage en face-à-face exige des informations supplémentaires que le simple effleurement ne fournit pas.
Du point de vue d'un criminel, le skimming RFID offre donc un retour sur investissement médiocre comparé à l'achat en masse de données de cartes volées. C'est pourquoi les campagnes de sensibilisation insistent davantage sur la vigilance en ligne que sur le blindage des portefeuilles. Cela ne rend pas le blocage inutile : il reste une protection de confort pour les voyageurs fréquents, les usagers des transports bondés et ceux qui transportent plusieurs cartes sans contact ainsi qu'un passeport ou une carte de voyageur. Les e-passeports et certains permis de conduire renforcés utilisent des technologies apparentées, ce qui justifie un accessoire blindé en voyage.
Quelles erreurs commet-on en testant son portefeuille à la caisse ?
La première erreur consiste à tester avec la carte partiellement sortie du portefeuille : le blindage n'agit que si la carte est totalement enveloppée. La deuxième est de conclure après un seul essai, alors que la position et l'orientation modifient le résultat. La troisième est d'oublier de vérifier que la carte fonctionne sans protection, ce qui invalide toute conclusion en cas de terminal ou de carte défaillante. Enfin, certains confondent absence de lecture et absence de risque : le terminal ne dit rien de la qualité du blindage contre un lecteur plus puissant.
Un autre écueil est de tester devant un commerçant sans le prévenir, ce qui peut bloquer une file d'attente ou être interprété comme une tentative suspecte. Privilégiez une caisse automatique ou demandez l'accord du personnel. Enfin, gardez en tête qu'un portefeuille blindé peut compliquer votre propre paiement : si le terminal ne lit jamais la carte à travers le portefeuille, il faudra la sortir à chaque achat, ce qui est le compromis normal d'un blindage efficace.
Faut-il vraiment un portefeuille RFID pour ses cartes ?
La réponse dépend de votre profil. Si vous cherchez à empêcher une lecture de proximité opportuniste et que vous acceptez de sortir votre carte pour payer, un portefeuille ou une pochette blindée apporte une tranquillité d'esprit réelle, notamment en voyage. Si votre objectif est de réduire la fraude à la carte, l'essentiel se joue ailleurs : surveillance des relevés, alertes de transaction, méfiance face aux messages et aux appels non sollicités, et protection des données personnelles.
Les tests publiés par les fabricants et les démonstrations vidéo, dont plusieurs vidéos intitulées « RFID Blocking » ou « Testing RFID BLOCKING Card Does it Work?? », montrent surtout qu'un terminal ne lit pas une carte correctement enfermée. C'est un indice utile, pas un certificat de sécurité. Un test sérieux compare les distances de lecture avec et sans blindage, à la fréquence de la carte. Pour la majorité des utilisateurs, le test au terminal suffit à vérifier le bon fonctionnement de l'accessoire, à condition de répéter l'essai et de comparer avec une carte non protégée.
Comment confirmer qu'un portefeuille RFID fonctionne vraiment ?
La méthode la plus simple reste le test répété au terminal sans contact, complété par une vérification de la carte hors portefeuille. Pour un contrôle plus rigoureux, mesurez la distance maximale de détection avec un lecteur NFC de smartphone, puis comparez avec la carte seule. Une différence nette confirme le blindage. Si la carte est détectée à la même distance dans les deux cas, le portefeuille n'apporte aucune protection mesurable, même s'il est commercialisé comme anti-RFID.
Gardez enfin une perspective raisonnable : le risque de skimming RFID documenté est extrêmement faible, et le blindage ne remplace pas les bonnes pratiques de sécurité bancaire. Considérez cet accessoire comme une couche de confort parmi d'autres, utile en déplacement et dans les environnements très fréquentés, mais secondaire face à la protection de vos identifiants et de vos données en ligne.
Questions fréquentes
Comment tester un portefeuille RFID à un terminal de paiement ?
Placez votre carte sans contact entièrement dans le portefeuille, comme d'habitude, puis approchez l'ensemble d'un terminal sans contact. Répétez trois fois et retournez le portefeuille pour vérifier la cohérence. Si le terminal ne lit pas la carte, le blindage agit ; un blocage solide empêche souvent le paiement tant que la carte reste à l'intérieur.
Pourquoi un terminal de caisse est-il un test imparfait ?
Utiliser un terminal actif impose de lancer une transaction, ce qui est peu pratique et ne dit rien de la possibilité qu'un lecteur caché capte encore des données. Le terminal montre seulement si une lecture a réussi à cet instant, et le résultat dépend de la position de la carte, de l'orientation du portefeuille et de la puissance de l'antenne.
Quelle fréquence utilisent les tests de blocage RFID ?
Les tests de type UL Solutions emploient un émetteur RFID à 13,56 MHz : la carte est d'abord lue seule, puis placée dans le portefeuille ou la pochette et lue à nouveau. Cette fréquence correspond à celle des cartes sans contact et du NFC, ce qui rend le test pertinent pour le paiement de proximité.
Ai-je vraiment besoin d'un blocage RFID pour mes cartes ?
Les cas documentés de skimming RFID en conditions réelles sont extrêmement rares, et les cartes modernes utilisent chiffrement, codes dynamiques et transmission limitée. Le blocage réduit surtout les lectures de proximité non autorisées lorsque la carte est entièrement dans la zone blindée. Il ne protège ni contre la fraude en ligne, ni contre les fuites de données, ni contre le vol physique.