Un test pratico con un terminale contactless mostra se il portafoglio RFID blocca davvero le letture, ma va letto con cautela. Ecco come farlo bene e cosa non può dimostrare.
Cosa dimostra davvero un test di blocco RFID con un terminale di pagamento?
Un test con un terminale di pagamento vero risponde a una domanda semplice: la carta, chiusa nel portafoglio o nella custodia, riesce ancora a comunicare con il lettore contactless? Se il terminale non rileva nulla, allora la schermatura funziona in quella specifica configurazione. Non sarà una prova di laboratorio, ma è comunque un controllo concreto e alla portata di chiunque, utile per togliersi il dubbio senza dover comprare strumenti costosi.
Il punto debole da mettere in chiaro subito è che il terminale ti dice soltanto se in quel preciso momento la lettura è andata a buon fine. Non ti dice niente sulla qualità del materiale, né se il blocco copra tutte le frequenze, né tantomeno se in giro ci siano lettori nascosti più potenti. Insomma, è un test di buon senso, non una certificazione: io lo userei come controllo veloce, mica come garanzia assoluta.
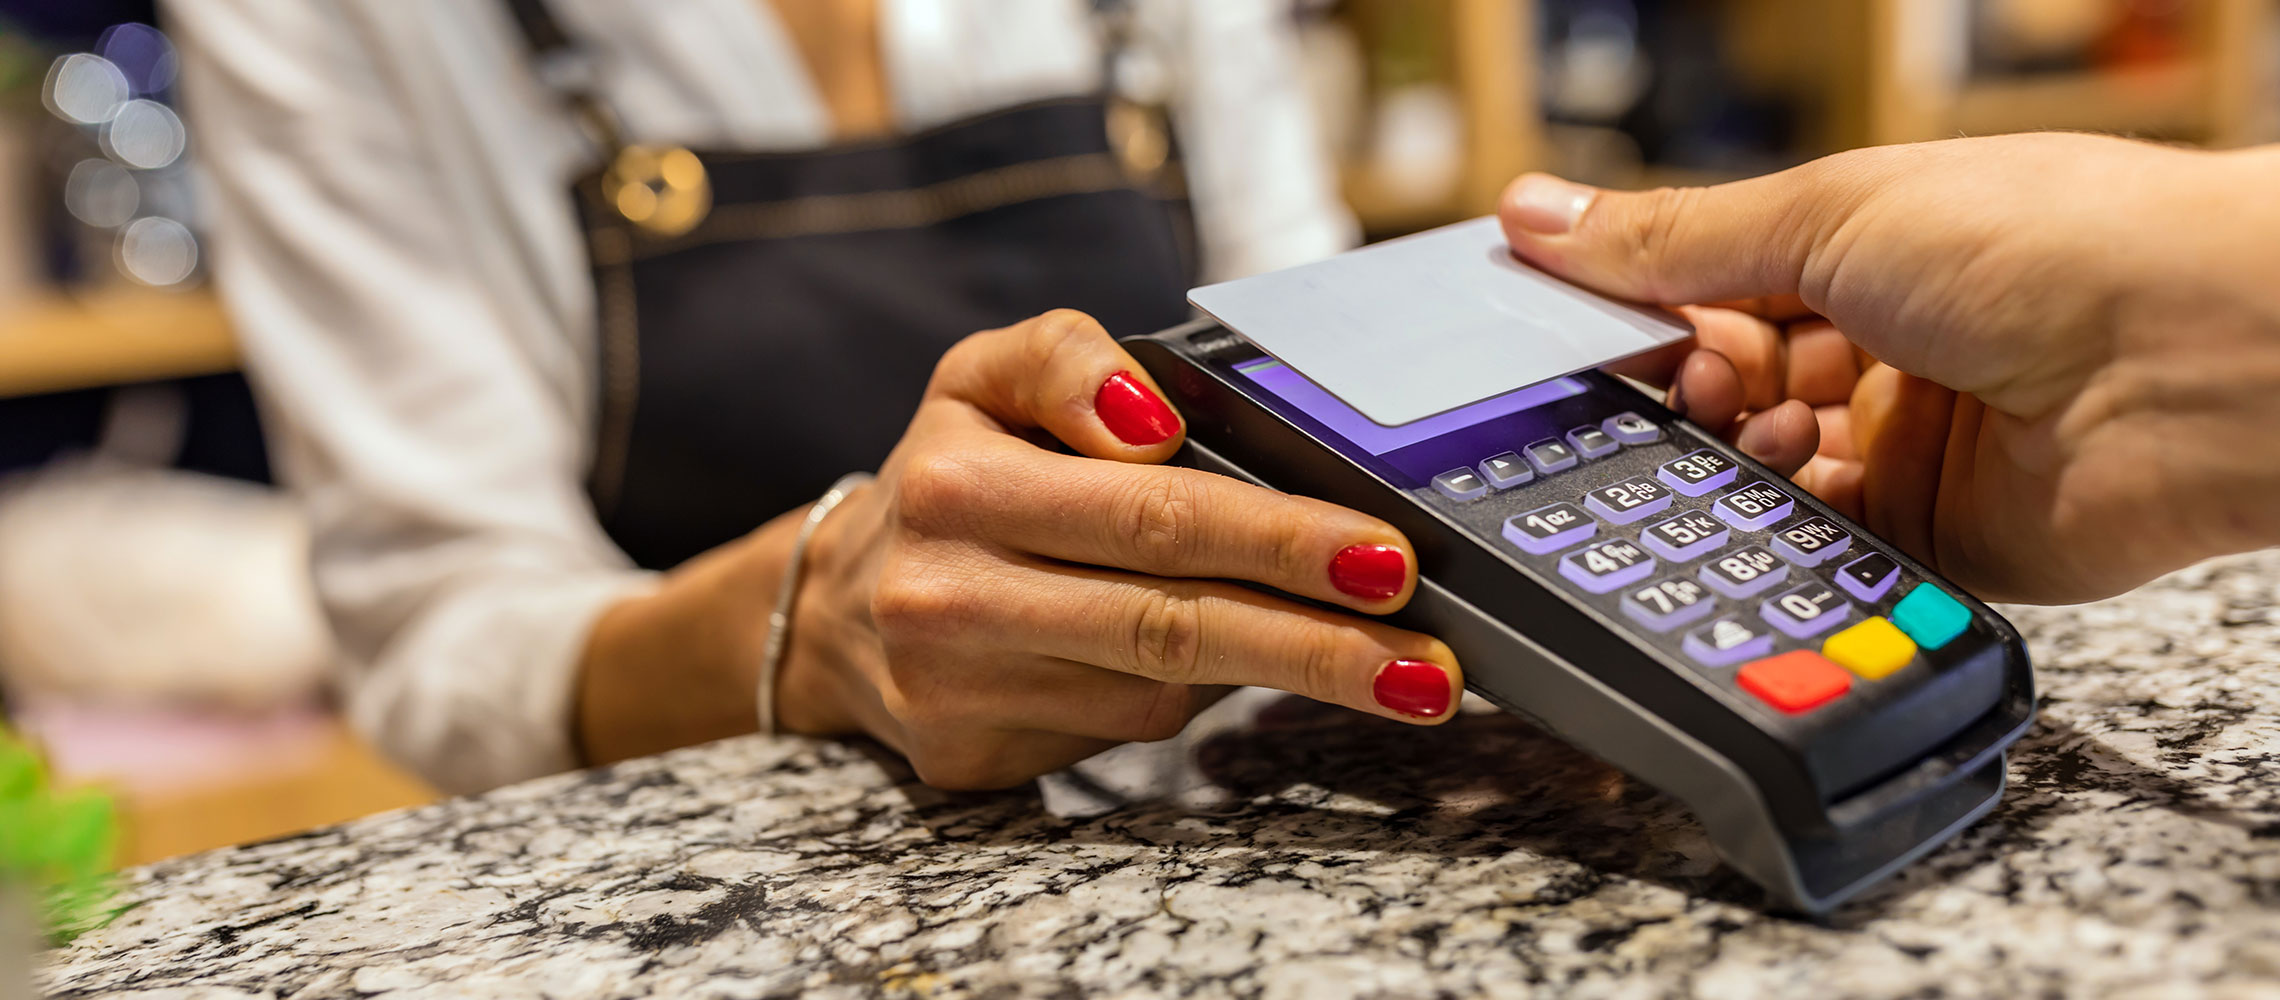
Passo dopo passo: avvicinare una carta schermata a un terminale contactless
La procedura è lineare e richiede pochi minuti. L'importante è replicare la situazione reale, cioè come portate abitualmente la carta, e ripetere il gesto più volte per escludere casualità. Ecco i passaggi che seguo quando voglio controllare un portafoglio nuovo.
| Passo | Azione | Cosa osservare |
|---|---|---|
| 1 | Individuare un terminale contactless in negozio o alla cassa self-service | Il simbolo delle onde contactless sul display |
| 2 | Inserire la carta completamente nel portafoglio o nella custodia | La carta non deve sporgere dal bordo schermato |
| 3 | Avvicinare il portafoglio al terminale come per pagare | Eventuale messaggio di carta non letta |
| 4 | Ripetere tre volte, ruotando o capovolgendo il portafoglio | Coerenza del risultato tra i tentativi |
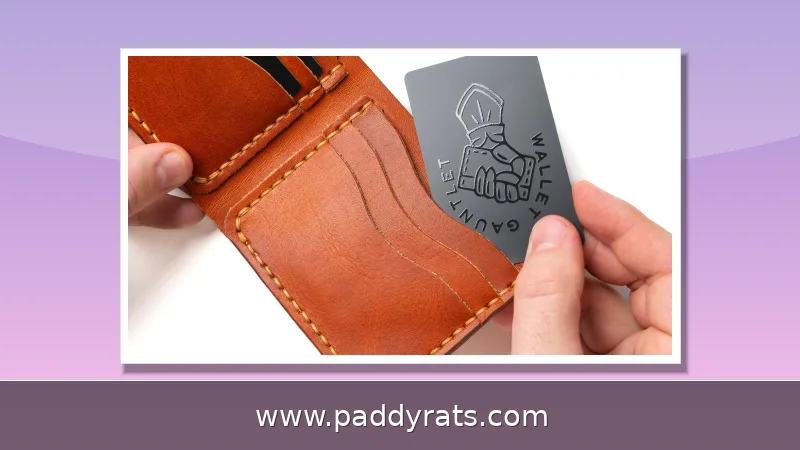
Se il terminale non riesce a leggere la carta attraverso il portafoglio, vuol dire che in quella posizione la schermatura funziona. Con un blocco RFID particolarmente efficace può succedere che il tap-to-pay non vada a buon fine finché non tirate fuori la carta, ed è probabilmente il segnale più evidente che il materiale sta facendo il suo mestiere. Ripetete la prova ruotando il portafoglio o capovolgendolo: la posizione della carta rispetto all'antenna del lettore, infatti, può cambiare l'esito del test.
RFID contro NFC: che cosa state testando esattamente?
RFID, cioè Radio Frequency Identification, è un termine ombrello che racchiude un po' di tutto: badge, tessere di accesso, alcuni documenti e sistemi di inventario. NFC, invece, è il sottoinsieme a corto raggio usato per le carte tap-to-pay e per i portafogli mobili tipo Apple Pay e Google Pay. E qui viene il punto: quando negli Stati Uniti si parla di "carta RFID", nella maggior parte dei casi si intende in realtà una carta NFC.
Questa distinzione conta, eccome: quando provate il portafoglio alla cassa, state verificando proprio la banda NFC a 13,56 MHz, la stessa su cui viaggiano le carte contactless. Il blocco RFID, dal canto suo, si basa su uno strato conduttivo — fibra di carbonio, rete metallica e simili — che va a disturbare le onde radio. Il risultato? Se la carta è interamente dentro l'area schermata, il chip non riceve abbastanza energia per attivarsi e resta muto. Ed è esattamente questo il meccanismo che state osservando quando appoggiate il portafoglio sul terminale.
Quanto è affidabile un terminale dal vivo rispetto a un lettore o a un test di laboratorio?
Un test in stile UL Solutions sfrutta un trasmettitore RFID a 13,56 MHz: prima si legge la carta da sola, poi la si infila nel portafoglio o nella custodia e si prova a leggerla di nuovo. Così si misura in modo ripetibile la distanza alla quale la lettura funziona, e si può confrontare una carta schermata con una che non lo è. È probabilmente il metodo più solido per capire se la schermatura fa davvero il suo lavoro.
Il problema è che il terminale di pagamento ti costringe ad avviare una transazione vera e propria: una seccatura non da poco, e per di più non ti dice granché su eventuali lettori nascosti che potrebbero comunque intercettare i dati. A complicare le cose, i risultati cambiano a seconda di dove sta la carta, di come è orientato il portafoglio e della potenza del terminale stesso. Un'alternativa più pratica? Usare il lettore NFC dello smartphone e controllare se compare il messaggio "carta non rilevata". E volendo, anche le stazioni di controllo accessi possono fare al caso vostro come punto di prova alternativo.
Cosa protegge e cosa non protegge il blocco RFID?
Il blocco RFID riduce le letture di prossimità non autorizzate delle carte contactless, ma solo a una condizione: che la carta sia completamente dentro l'area schermata. Cosa non fa, invece? Non protegge dal furto online dei dati della carta, né dalle violazioni di dati, dal phishing o dal furto fisico del portafoglio. E non serve a nulla contro gli skimmer per banda magnetica piazzati agli sportelli ATM o alle pompe di benzina.
È più utile per chi viaggia spesso, per i pendolari in ambienti affollati e per chi porta con sé più carte contactless insieme a un passaporto o a una carta d'identità elettronica. I passaporti elettronici e alcune patenti avanzate usano tecnologie legate all'RFID, quindi una protezione RFID può essere un accessorio pratico da viaggio. Resta un livello di difesa in più, non una soluzione completa.
Errori comuni e limiti quando si testa alla cassa
L'errore più frequente è lasciare che la carta sporga dal portafoglio: basta un angolo scoperto perché il chip si attivi. Un altro errore è testare una sola volta e con un solo orientamento, senza considerare che il campo del terminale è direzionale. Anche il tipo di carta conta: alcune carte e alcuni smartphone hanno antenne più sensibili di altre.
Un limite strutturale è che il test dal vivo non misura la distanza di lettura. Per un confronto serio servono un lettore RFID con antenna alla frequenza del tag, oppure una misurazione delle distanze a cui le carte schermate vengono lette rispetto a quelle non protette. Se cercate una prova documentata, chiedete al produttore quali test ha eseguito e con quale frequenza, non solo una dimostrazione video.
Il rischio reale di skimming RFID: quanto conta davvero?
Le forze dell'ordine segnalano casi documentati di skimming RFID praticamente assenti sul campo. Il National Fraud Intelligence Bureau del Regno Unito e diversi esperti di settore descrivono la frode RFID come una frazione trascurabile del crimine sulle carte. Le frodi reali derivano soprattutto da violazioni di dati, phishing e ingegneria sociale, furti fisici di carte, skimmer su ATM e terminali di pagamento e commercianti online compromessi.
In laboratorio i ricercatori hanno dimostrato che lo skimming RFID è tecnicamente possibile, ma la crittografia moderna rende i dati captati difficili da usare, i codici dinamici per transazione impediscono gli attacchi di replay e senza CVV e indirizzo di fatturazione gli acquisti online sono bloccati. Clonare una carta per l'uso di persona richiede informazioni aggiuntive. Dal punto di vista criminale, lo skimming RFID offre un ritorno economico scarso rispetto alla vendita di grandi quantità di dati rubati.
Vale la pena acquistare un portafoglio con blocco RFID?
La risposta dipende dall'uso che fate delle carte. Se viaggiate spesso, usate i mezzi pubblici affollati o portate con voi documenti elettronici, un portafoglio schermato aggiunge una barriera economica e semplice contro le letture di prossimità. Se invece cercate una protezione contro le frodi online, il blocco RFID non è lo strumento giusto: lì contano password uniche, autenticazione a due fattori e monitoraggio dei movimenti.
Prima di comprare, verificate che il produttore dichiari test a 13,56 MHz e che la chiusura o la tasca schermata avvolga completamente la carta. Diffidate delle dimostrazioni video senza dettagli tecnici. Il mio consiglio è provare il test al terminale descritto sopra: se il tap-to-pay non funziona con la carta nel portafoglio e funziona appena la estraete, la schermatura è reale e verificata da voi.
Domande frequenti sul test di blocco RFID
Le domande che ricevo più spesso riguardano la procedura corretta, i limiti del terminale e la reale necessità di questa protezione. Qui raccolgo le risposte essenziali, con l'avvertenza che nessun test casalingo sostituisce una misurazione di laboratorio.
Come posso confermare che il mio portafoglio RFID funziona davvero?
Inserite la carta contactless completamente nel portafoglio, avvicinatelo a un terminale di pagamento contactless e ripetete il gesto tre volte, ruotando o capovolgendo il portafoglio. Se il terminale non legge la carta, la schermatura funziona in quella configurazione. Per una conferma più solida, confrontate la distanza di lettura con una carta non protetta o usate un lettore NFC per smartphone.
Perché un terminale di pagamento è un test imperfetto?
Usare un terminale attivo richiede di avviare una transazione, il che è scomodo e non rivela se un lettore nascosto potrebbe comunque captare dati. Il terminale mostra solo se una lettura è riuscita in quel momento, quindi i risultati variano con la posizione della carta, l'orientamento del portafoglio e la potenza del terminale. È un controllo indicativo, non una misura scientifica della schermatura.
Quale frequenza usano i test di blocco RFID?
I test in stile UL Solutions usano un trasmettitore RFID a 13,56 MHz: prima leggono la carta da sola, poi la inseriscono nel portafoglio o nella custodia e tentano di nuovo la lettura. È la stessa frequenza usata dalle carte di pagamento contactless e dall'NFC, quindi è quella rilevante per verificare se la schermatura blocca davvero il tap-to-pay.
Ho davvero bisogno del blocco RFID per le mie carte?
I casi documentati di skimming RFID nel mondo reale sono estremamente rari e le carte moderne usano crittografia, codici dinamici e trasmissione limitata dei dati. Il blocco RFID riduce soprattutto le letture di prossimità non autorizzate quando la carta è completamente dentro l'area schermata, ma non ferma frodi online, violazioni di dati, phishing o furti fisici. È utile soprattutto per chi viaggia o frequenta ambienti affollati.
Domande frequenti
Come posso confermare che il mio portafoglio RFID funziona davvero?
Inserite la carta contactless completamente nel portafoglio, avvicinatelo a un terminale di pagamento contactless e ripetete il gesto tre volte, ruotando o capovolgendo il portafoglio. Se il terminale non legge la carta, la schermatura funziona in quella configurazione. Per una conferma più solida, confrontate la distanza di lettura con una carta non protetta o usate un lettore NFC per smartphone.
Perché un terminale di pagamento è un test imperfetto?
Usare un terminale attivo richiede di avviare una transazione, il che è scomodo e non rivela se un lettore nascosto potrebbe comunque captare dati. Il terminale mostra solo se una lettura è riuscita in quel momento, quindi i risultati variano con la posizione della carta, l'orientamento del portafoglio e la potenza del terminale. È un controllo indicativo, non una misura scientifica della schermatura.
Quale frequenza usano i test di blocco RFID?
I test in stile UL Solutions usano un trasmettitore RFID a 13,56 MHz: prima leggono la carta da sola, poi la inseriscono nel portafoglio o nella custodia e tentano di nuovo la lettura. È la stessa frequenza usata dalle carte di pagamento contactless e dall'NFC, quindi è quella rilevante per verificare se la schermatura blocca davvero il tap-to-pay.
Ho davvero bisogno del blocco RFID per le mie carte?
I casi documentati di skimming RFID nel mondo reale sono estremamente rari e le carte moderne usano crittografia, codici dinamici e trasmissione limitata dei dati. Il blocco RFID riduce soprattutto le letture di prossimità non autorizzate quando la carta è completamente dentro l'area schermata, ma non ferma frodi online, violazioni di dati, phishing o furti fisici. È utile soprattutto per chi viaggia o frequenta ambienti affollati.