Le RFID skimming au point de vente alimente beaucoup de fantasmes, notamment l'idée qu'un scanner lirait une carte sans contact à plusieurs mètres. La réalité est plus nuancée : les criminels privilégient surtout des skimmers physiques installés sur les terminaux, tandis que les cartes sans contact restent chiffrées et difficiles à exploiter à distance.
Qu'est-ce que le RFID skimming et en quoi diffère-t-il du card skimming classique ?
Le RFID skimming, c'est l'utilisation d'un lecteur radiofréquence portable pour capter à distance les données d'une carte sans contact, d'un portefeuille numérique ou d'un smartphone NFC. Ça n'a rien à voir avec le card skimming classique, qui repose sur un faux lecteur camouflé installé sur un distributeur, un terminal de paiement ou une pompe à essence : celui-ci enregistre la piste magnétique au moment où la carte est glissée ou insérée. Les deux méthodes visent bien la fraude par carte, mais leurs mécanismes, leurs contraintes et leurs conséquences n'ont pas grand-chose en commun. Le FBI le rappelle d'ailleurs : le skimming consiste à installer illégalement des dispositifs sur ou dans les ATM, les terminaux de paiement et les pompes, dans le but de capturer les données de carte et les codes PIN.
En réalité, c'est bien le skimming physique qui demeure la principale menace au point de vente. La raison est simple : il permet de récupérer à la fois la piste magnétique et le code PIN, souvent grâce à une caméra miniature ou à un faux clavier superposé. Avec ces deux éléments, les criminels peuvent cloner la carte et effectuer des retraits non autorisés. À l'inverse, le RFID skimming ne fonctionne qu'à très courte portée et se heurte au chiffrement des cartes sans contact. Autrement dit, les deux risques n'ont rien à voir en termes d'ampleur. Comprendre cette asymétrie, c'est éviter de braquer son attention sur le mauvais danger.
Dans le jargon professionnel, plusieurs termes coexistent : on entend parler de pickpocketing électronique ou numérique, de card skimming, de POS skimming, d'ATM skimming, de fuel pump skimming, mais aussi de fraude sans contact ou de fraude sans présentation de la carte. Quant aux mots skimmer, lecteur RFID, scanner RFID, clavier superposé, caméra à sténopé, piste magnétique, puce EMV et NFC, ils reviennent sans cesse dans les rapports d'incident. Ce vocabulaire n'a rien d'anecdotique : il oriente les enquêtes et les mesures de prévention vers des dispositifs bien concrets, loin des scénarios de science-fiction.
Comment les criminels installent-ils des skimmers sur les terminaux de paiement ?
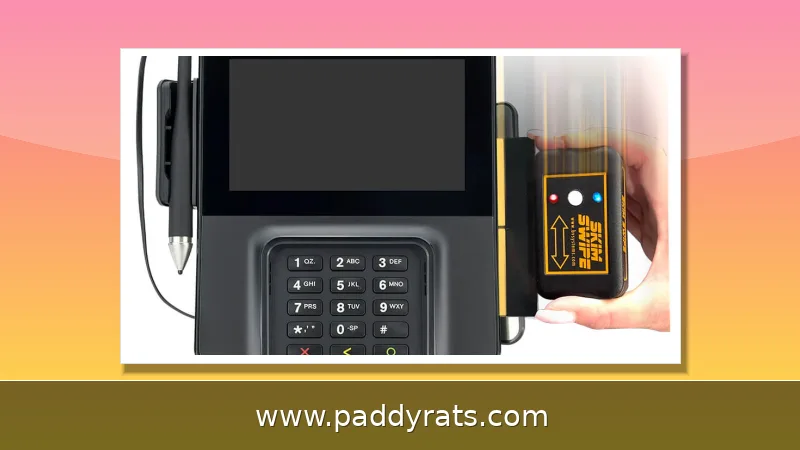
Installer un skimmer sur un terminal de paiement ne prend souvent que quelques secondes. Il suffit au fraudeur d'un moment d'inattention du caissier, d'une file d'attente un peu longue ou d'une relève d'équipe pour clipser un boîtier par-dessus le lecteur de cartes déjà en place. Ces dispositifs, en particulier ceux qui visent les cartes EBT, se présentent le plus souvent comme des overlays posés sur le terminal, avec transmission sans fil intégrée. Les données sont soit stockées pour être récupérées plus tard, soit envoyées en temps réel à un complice posté à proximité.
Le skimming suit généralement quatre étapes : se procurer le dispositif, l'installer, capturer les données, puis les exploiter frauduleusement. L'Orion Policy Institute décrit précisément cette séquence, et elle rappelle une chose : la technique ne représente qu'un maillon de la chaîne. La logistique, la discrétion et la revente des données pèsent tout autant, si ce n'est plus. Les fraudeurs n'hésitent d'ailleurs pas à viser les pompes à carburant, souvent plus accessibles et moins surveillées que les caisses à l'intérieur des magasins.
Depuis 2021 au moins, les cartes EBT sont devenues une cible de choix pour les groupes de skimming. La raison est simple : ces cartes d'aide sociale, dans leur grande majorité, ne sont pas équipées de puce, ce qui rend la compromission des données plus facile et leur encaissement frauduleux plus rapide. La MidSouth Community Federal Credit Union le rappelle : les titulaires de cartes EBT bénéficient de protections bien plus limitées que les détenteurs de cartes de crédit ou de débit classiques. Ce décalage technologique, ajouté à une surveillance moins stricte, explique pourquoi les autorités américaines constatent une pression toute particulière sur les dispositifs de paiement des prestations sociales.
Les scanners RFID peuvent-ils vraiment lire une carte à distance ?
C'est le mythe qui a la vie la plus dure. Non, un scanner RFID ne peut pas voler les informations d'une carte de crédit à 15 ou 20 pieds, autrement dit à 4,5 ou 6 mètres de distance : c'est faux. Les experts interrogés par le Roy Howard Community Journalism Center en juillet 2025 le confirment, les cartes sans contact sont chiffrées et n'émettent pas d'informations sensibles en clair. En pratique, la plupart des skimmers RFID ne captent des données que dans un rayon d'environ 50 cm, et les conditions réelles rendent une lecture à longue distance très compliquée.
Ce sont les caractéristiques techniques des radiofréquences qui expliquent cette limite. Les tags RFID passifs, eux, n'ont pas de batterie : ils captent l'énergie émise par le lecteur, activent leur puce et renvoient les données qu'ils contiennent. La portée dépend donc de la fréquence et de la puissance, mais elle reste de toute façon bridée par la physique et par l'environnement. Le tableau ci-dessous résume les principales bandes utilisées.
| Type de RFID | Fréquence | Portée typique | Particularité |
|---|---|---|---|
| Basse fréquence | 125-134 kHz | Contact à environ 10 cm | Tags passifs, courte portée |
| Haute fréquence / NFC | 13,56 MHz | Proximité à environ 30 cm | Cartes sans contact et smartphones |
| Ultra haute fréquence | 860-960 MHz | Plusieurs mètres à 10 m et plus | Lecture à distance, logistique |
| RFID actif | 433 MHz / 2,45 GHz | 30 à 100 m et plus | Batterie intégrée, coût de 15 à 50 dollars |
Ce tableau le montre bien : les portées les plus longues, ce sont celles des tags actifs — chers, encombrants, et qui n'ont strictement rien à voir avec la puce sans contact d'une carte bancaire rangée dans un portefeuille. D'après ButterflyMX, un lecteur actif peut porter jusqu'à 300 pieds, et même 1 500 pieds avec un répéteur de signal, mais il faut pour cela un équipement lourd et des conditions très particulières. Autant dire que dans la rue, dans un magasin ou dans les transports, on en est très loin.
Quels sont les risques réels du RFID skimming au moment du paiement ?
Au point de vente, le vrai danger vient rarement d'un scan RFID effectué à distance. Il vient plutôt d'un terminal compromis, d'un overlay collé sur le lecteur ou d'une pompe à essence piégée. Cela dit, quand on parle de RFID skimming, on avance souvent un coût supérieur à un milliard de dollars par an pour les institutions financières et les consommateurs, rien qu'aux États-Unis, d'après une estimation de Gorilla Technology datée de mars 2025. Attention toutefois : ce chiffre couvre l'ensemble des fraudes liées au skimming et aux cartes, et pas uniquement les lectures par radiofréquence.
Les données de compromission progressent fortement. FICO a annoncé une hausse de 452 % des points de compromission entre 2021 et 2022, un indicateur repris par l'Orion Policy Institute en avril 2025. Cette explosion reflète la multiplication des dispositifs et l'industrialisation de la fraude, davantage qu'un essor du scan RFID longue distance. Les données volées alimentent ensuite la fraude sans présentation de la carte, en ligne, où l'absence de la carte physique ne bloque pas la transaction.
La comparaison entre technologies de carte éclaire le niveau de risque. Les cartes à puce EMV sécurisent bien mieux les paiements que les pistes magnétiques, mais les données de piste magnétique imprimées au dos des cartes à puce restent vulnérables. Les cartes EBT, dépourvues de puce, sont plus faciles à compromettre et à encaisser. Les porteurs de cartes EBT bénéficient en outre de protections limitées : le remboursement des prestations perdues peut être partiel, voire inexistant, et prendre plusieurs semaines.
Comment les consommateurs et les commerçants peuvent-ils prévenir le skimming ?
Côté consommateur, l'inspection visuelle reste la première barrière. Avant d'insérer sa carte, il faut vérifier que le lecteur, le clavier et les éléments autour ne présentent pas de pièces desserrées, de travers, endommagées ou rayées. Tirer légèrement sur les bords du clavier permet de détecter un overlay mal fixé. Il est également recommandé de masquer le clavier avec la main lors de la saisie du code PIN, d'utiliser la puce ou le paiement sans contact quand c'est possible, et d'éviter les cartes de débit liées à plusieurs comptes.
La surveillance des relevés bancaires reste indispensable : une transaction inconnue doit déclencher un signalement immédiat. En cas de compromission suspectée, il faut faire opposition et prévenir sa banque sans attendre. Pour les pompes à carburant, mieux vaut choisir une pompe proche de la boutique et visible par le préposé, régler en crédit plutôt qu'en débit et privilégier le paiement à l'intérieur. Ces gestes simples réduisent l'exposition sans exiger d'équipement particulier.
Les commerçants ont aussi un rôle actif. Vérifier que le numéro de série du terminal correspond à celui enregistré, rechercher des changements étranges, des autocollants de sécurité abîmés ou des câbles remplacés, et se méfier des visites de maintenance non annoncées fait partie des bonnes pratiques. La formation des équipes et l'usage de systèmes de paiement chiffrés complètent le dispositif. Pour les bénéficiaires de cartes EBT, la règle est de ne jamais communiquer son code PIN, de vérifier les messages reçus auprès de l'agence d'aide sociale de son État et d'utiliser les lignes officielles de consultation de solde.
Quel rôle jouent les produits de blocage RFID ?
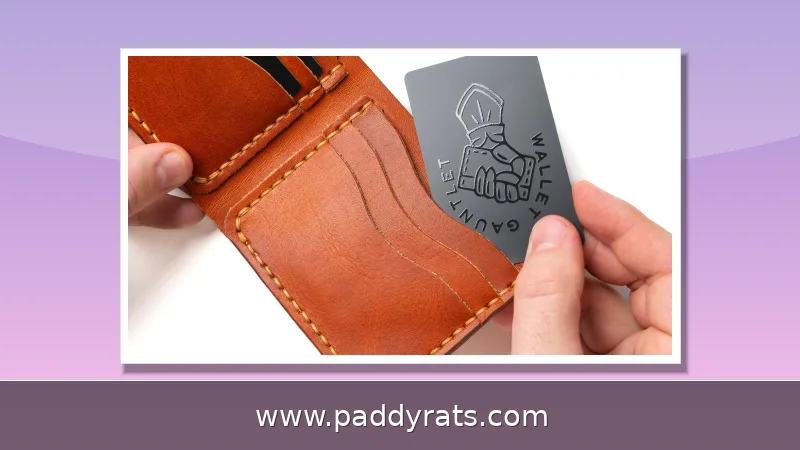
Les portefeuilles, étuis et cartes de blocage RFID créent une barrière qui empêche les signaux des scanners d'atteindre la puce. Leur efficacité technique n'est pas contestée : placés autour de la carte, ils empêchent la lecture. La question porte plutôt sur l'utilité réelle de cette protection. Les experts interrogés par le Roy Howard Community Journalism Center estiment que la menace d'un vol RFID à longue distance est largement surestimée, car les cartes sans contact sont chiffrées et les conditions de lecture à distance sont très défavorables aux fraudeurs.
Ces produits constituent donc une couche de sécurité optionnelle, pas une nécessité absolue. Ils peuvent rassurer les personnes qui transportent plusieurs cartes sans contact ou qui voyagent dans des zones très fréquentées, comme les centres commerciaux, les aéroports ou les pôles de transport. Mais ils ne protègent ni contre un skimmer physique posé sur un terminal, ni contre une caméra qui filme la saisie du code PIN, ni contre la fraude en ligne consécutive à une fuite de données. La vigilance au moment du paiement reste plus déterminante que l'achat d'un accessoire.
Quelles limites et quelles obligations légales encadrent le skimming ?
Aux États-Unis, le skimming relève de la fraude informatique et du vol au titre du 18 U.S.C. 1030. Cette qualification pénale s'applique aux dispositifs installés sur les distributeurs, les terminaux de paiement et les pompes à carburant. Les autorités fédérales, dont le FBI et le Secret Service, ainsi que les normes du PCI Security Standards Council, encadrent la protection des données de paiement et les obligations des commerçants. En France, les établissements financiers et les commerçants sont soumis à des obligations de sécurité et de signalement des incidents.
Les limites pratiques restent importantes. Les porteurs de cartes EBT peuvent ne pas être remboursés, ou seulement partiellement, des prestations perdues à cause de criminels, et le remboursement peut prendre des semaines. Les dispositifs de skimming stockent parfois les données pour un téléchargement ultérieur, ce qui retarde la détection. Enfin, la fraude sans présentation de la carte se joue souvent en ligne, après la capture des données, ce qui complique l'identification du point de compromission initial.
Faut-il craindre une lecture RFID à plusieurs mètres au moment de payer ?
Non. Les experts sont constants : les cartes sans contact sont chiffrées et ne diffusent pas d'informations sensibles en clair. Les scanners RFID ne peuvent pas lire l'intégralité des données d'une carte à 15 ou 20 pieds, et aucune preuve crédible de tels vols n'a été documentée. La plupart des skimmers lisent jusqu'à environ 50 cm, et les conditions réelles rendent la capture longue distance très difficile.
Le vrai danger au moment du paiement reste le terminal compromis, le faux clavier ou la caméra miniature. Le RFID skimming existe comme méthode, mais son ampleur est souvent exagérée par les vendeurs de produits de blocage et par certaines représentations médiatiques. Concentrer ses efforts sur l'inspection du lecteur, la protection du code PIN et la surveillance des comptes offre un rendement de sécurité bien supérieur.
Les portefeuilles de blocage RFID sont-ils indispensables ?
Les portefeuilles, étuis et cartes de blocage RFID peuvent bloquer les signaux des scanners, mais les experts estiment que la menace d'un vol RFID à longue distance est largement surestimée. La technologie existe, mais les conditions réelles rendent difficile la copie illégitime des données. Les produits de blocage constituent donc une couche supplémentaire optionnelle, et non une nécessité.
Pour un consommateur français, l'essentiel consiste à adopter les bons réflexes : vérifier le terminal, masquer le code, utiliser la puce ou le sans contact, et surveiller ses relevés. Ces pratiques répondent aux menaces réellement documentées, notamment le skimming physique et la fraude en ligne consécutive à une fuite de données. Les accessoires de blocage peuvent compléter cette hygiène de sécurité, sans s'y substituer.
Questions fréquentes
Des criminels peuvent-ils vraiment lire ma carte de crédit avec un scanner RFID à plusieurs mètres ?
Non. Les experts indiquent que les cartes sans contact sont chiffrées et ne diffusent pas d'informations sensibles. Les scanners RFID ne peuvent pas lire l'intégralité des données d'une carte à 4,5 ou 6 mètres, et aucune preuve crédible de tels vols n'existe. La plupart des skimmers lisent jusqu'à environ 50 cm, et les conditions réelles rendent la capture longue distance très difficile.
Quelle est la différence entre un skimmer de carte et le RFID skimming ?
Un skimmer de carte est un dispositif caché installé sur ou dans un distributeur, un terminal de paiement ou une pompe à carburant, qui capture les données de la piste magnétique, souvent avec une caméra ou un clavier superposé pour enregistrer le code PIN. Le RFID skimming utilise un lecteur portable pour capter sans fil les signaux d'une carte sans contact, mais ces cartes sont chiffrées et peu vulnérables à une lecture à distance.
Comment me protéger du skimming sur un terminal de paiement ?
Inspectez le terminal pour repérer des pièces desserrées, de travers, endommagées ou rayées. Tirez sur les bords du clavier et masquez-le lors de la saisie du code PIN. Utilisez la puce ou le paiement sans contact quand c'est possible, évitez les cartes de débit liées à plusieurs comptes et surveillez vos relevés pour détecter toute opération non autorisée.
Les portefeuilles de blocage RFID sont-ils nécessaires pour éviter le RFID skimming ?
Les portefeuilles, étuis et cartes de blocage RFID peuvent bloquer les signaux des scanners, mais les experts estiment que la menace d'un vol RFID à longue distance est largement surestimée. La technologie existe, mais les conditions réelles rendent difficile la copie illégitime des données. Ces produits sont une couche de sécurité optionnelle, pas une nécessité.
Qu'est-ce que le RFID skimming et en quoi diffère-t-il du card skimming classique ?
Le RFID skimming consiste à capter sans contact, via un lecteur radiofréquence, les données émises par une carte ou un smartphone NFC. Le card skimming classique repose sur un faux lecteur installé sur un terminal, un distributeur ou une pompe, qui enregistre la piste magnétique et parfois le code PIN. Les deux visent la fraude par carte, mais leurs mécanismes et leurs contraintes diffèrent.
Un scanner RFID peut-il vraiment lire une carte bancaire à plusieurs mètres ?
Non. Les cartes sans contact sont chiffrées et ne diffusent pas d'informations sensibles en clair. La plupart des skimmers RFID ne lisent qu'à environ 50 cm au maximum, et les conditions réelles rendent une capture longue distance très difficile. Les portées de plusieurs mètres concernent des tags actifs, coûteux et encombrants, sans rapport avec une carte bancaire.